Assurance et sinistre pendant un ravalement : les recours possibles
Sinistre pendant un ravalement : ce n'est pas la décennale qui joue mais la responsabilité civile de l'entreprise. Constat, déclaration et recours.
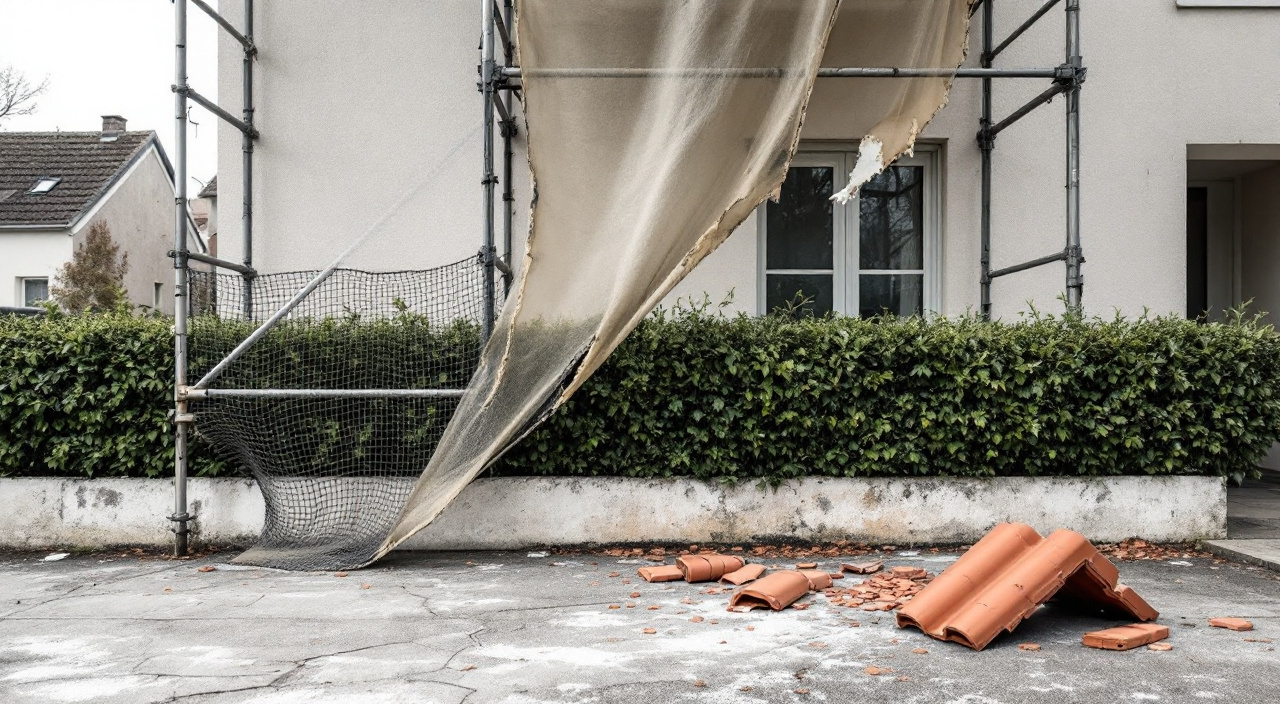
Une tuile tombée sur une voiture, un jet d'enduit sur la haie du voisin, un outil lâché depuis l'échafaudage : le dommage arrive pendant le chantier, pas après. Dans ce cas, ce n'est pas la garantie décennale qui joue. C'est la responsabilité civile de l'entreprise, celle qu'on appelle RC exploitation ou RC professionnelle, et qui couvre les dommages causés aux tiers et aux biens du client par l'activité du chantier lui-même.
Le réflexe utile tient en trois gestes, dans cet ordre : constater sur place avant que quoi que ce soit ne soit déplacé ou nettoyé, photographier largement puis de près, et déclarer par écrit à l'entreprise en lui demandant de saisir son assureur. La déclaration à votre propre assureur suit, si votre contrat est concerné. Le reste — expertise, chiffrage, indemnisation — se joue entre assureurs, et vous n'avez pas à arbitrer entre eux.
Décennale, RC exploitation : la ligne de partage
La confusion est fréquente parce que les deux garanties figurent souvent sur la même attestation, parfois sur la même ligne. Elles ne se déclenchent pourtant ni au même moment ni sur les mêmes dommages.
La garantie décennale couvre l'ouvrage lui-même, après réception, quand un désordre compromet sa solidité ou le rend impropre à sa destination. Un enduit qui se décolle par plaques deux ans après le ravalement relève de ce terrain. Elle suppose donc deux choses : que les travaux soient réceptionnés, et que le dommage porte sur l'ouvrage réalisé.
La responsabilité civile exploitation couvre l'inverse : les dommages causés à autrui à l'occasion des travaux, pendant leur exécution. Le préjudice n'est pas dans l'enduit, il est à côté. Une gouttière arrachée en montant l'échafaudage, un pare-brise étoilé, un carrelage de terrasse taché, un passant blessé, une canalisation percée en scellant un ancrage : tout cela est accidentel, extérieur à l'ouvrage, et engage l'entreprise au titre de sa responsabilité générale.
Entre les deux se glisse la responsabilité civile professionnelle, qui vise les conséquences d'une faute technique avant réception : un mauvais produit appliqué, une préparation bâclée, un support mal reconnu. Le curseur n'est pas toujours net, et c'est précisément le travail des assureurs de le placer. Votre intérêt n'est pas de qualifier vous-même, mais de déclarer vite et complètement, en laissant la qualification ouverte.
Une phrase simple pour trancher : si le dommage porte sur ce que l'entreprise devait construire, on regarde du côté des garanties de l'ouvrage ; s'il porte sur ce qui existait déjà ou sur un tiers, on regarde du côté de la responsabilité civile.
Un troisième cas revient souvent : le dommage survient pendant le chantier sur l'ouvrage en cours, avant réception. Un enduit fraîchement projeté lessivé par un orage, un échafaudage renversé par une tempête qui abîme le travail de la semaine. Là, ni décennale ni RC : l'ouvrage reste sous la garde de l'entreprise jusqu'à la réception, et c'est à elle de le refaire. Une clause du marché peut prévoir une répartition différente en cas d'événement climatique exceptionnel ; c'est un point à lire au devis avant de signer, pas à découvrir le jour de l'orage.
Les contrats en présence, et celui qui paie en premier
Sur un chantier de ravalement chez un particulier, quatre contrats peuvent entrer en jeu.
- La RC exploitation et professionnelle de l'entreprise. C'est le contrat principal pour tout ce qui casse pendant les travaux. Il figure sur l'attestation d'assurance que l'entreprise doit vous remettre, à côté de la décennale.
- Votre multirisque habitation. Elle couvre votre logement et vos biens, et comporte presque toujours une garantie de protection juridique et une garantie de recours. Même quand le responsable est l'entreprise, déclarer chez soi ouvre l'accès à un expert et à un juriste.
- L'assurance automobile. Pour un véhicule endommagé, c'est souvent le chemin le plus rapide : l'assureur auto indemnise selon les garanties du contrat, puis se retourne contre l'assureur de l'entreprise.
- La dommages-ouvrage, quand elle a été souscrite. Elle préfinance les réparations relevant de la décennale sans attendre la recherche de responsabilité, mais elle ne couvre pas les dommages accidentels aux tiers pendant le chantier.
S'ajoute, pour l'échafaudage et le matériel, l'assurance propre du loueur ou de l'entreprise, qui n'a pas à vous concerner directement mais explique parfois les délais d'instruction.
Franchises, plafonds et exclusions : ce que l'attestation ne dit pas
Une attestation d'assurance indique des garanties, rarement leurs limites fines. Or trois éléments décident du sort réel d'un dossier.
La franchise reste à la charge de l'entreprise, jamais à la vôtre lorsque sa responsabilité est retenue. Une entreprise qui vous propose de « partager la franchise » sort du cadre : c'est une transaction amiable, pas un règlement d'assurance.
Le plafond de garantie peut être atteint sur un dommage corporel ou sur un sinistre en chaîne. C'est rare sur un ravalement de maison individuelle, plus concret sur un immeuble.
Les exclusions portent classiquement sur les dommages intentionnels, sur les biens confiés à l'entreprise dans certains contrats, et sur les activités non déclarées. Une entreprise déclarée pour l'enduit qui pose un bardage ou une isolation extérieure hors de son activité déclarée peut se retrouver sans couverture. C'est l'un des motifs pour lire l'attestation ligne à ligne, et le sujet est détaillé dans lire une attestation d'assurance décennale sans se tromper.
Les premières heures : constater avant de discuter
Un dossier d'assurance se gagne ou se perd dans les heures qui suivent, pas au moment de la réclamation. La règle est simple : figer l'état des lieux avant toute remise en état, toute discussion, toute promesse orale.
Ne faites rien disparaître. Ni le morceau de tuile, ni les projections sur le sol, ni l'outil tombé. Un nettoyage bien intentionné, fait le soir même par une équipe gênée, supprime la preuve du lien entre le chantier et le dommage.
Photographiez trois échelles. Une vue large qui montre la façade, l'échafaudage et le bien touché dans le même cadre : c'est elle qui établit la proximité. Une vue intermédiaire qui situe le dommage sur le bien. Une vue rapprochée du dommage lui-même. Les métadonnées de date et d'heure des fichiers valent horodatage, à condition de conserver les originaux.
Notez les faits, pas les responsabilités. Date, heure approximative, conditions météo, opération en cours, personnes présentes. Une note écrite le jour même a plus de poids qu'un souvenir reconstitué trois semaines plus tard.
Faites signer un constat. Pour un dommage à un véhicule, le constat amiable classique fait l'affaire même sans collision entre deux voitures : il suffit de décrire la circonstance. Pour un dommage à un bien immobilier, un simple écrit daté, décrivant les faits et signé par le responsable présent sur le chantier, suffit. Un refus de signer n'est pas bloquant : notez-le, et passez à la déclaration écrite.
Déclarer : à qui, dans quel ordre, dans quel délai
L'ordre compte, et il n'est pas intuitif.
- 1. À l'entreprise, par écrit. Un courriel ou un courrier recommandé qui décrit les faits et demande expressément la déclaration à son assureur RC, avec communication du numéro de sinistre. C'est cette demande écrite qui fait courir le dossier.
- 2. À votre assureur. Habitation pour un bien immobilier, auto pour un véhicule. Même si l'entreprise reconnaît sa responsabilité, la déclaration chez soi ouvre l'expertise et la protection juridique.
- 3. À l'assureur de l'entreprise directement, si l'entreprise tarde. Rien n'interdit à une victime de s'adresser à l'assureur du responsable : le numéro de contrat figure sur l'attestation que vous détenez.
Le délai de déclaration est fixé par votre contrat ; les contrats d'assurance retiennent couramment cinq jours ouvrés à compter de la connaissance du sinistre pour les dommages courants, avec des délais spécifiques pour le vol et les catastrophes naturelles. Vérifiez la clause de votre propre contrat plutôt que de vous fier à une règle générale, et déclarez sans attendre : rien n'oblige à disposer d'un chiffrage pour déclarer.
Deux formulations à éviter dans une déclaration. « J'estime le préjudice à… » avant tout devis : vous vous enfermez dans un chiffre. Et toute reconnaissance de partage de responsabilité : décrivez les faits, laissez l'assureur qualifier.
Trois situations, trois chemins différents
La tuile, la vis ou l'outil sur une voiture
C'est le cas le plus fréquent, et le plus simple à traiter. Le véhicule est un tiers par rapport au chantier, quand bien même il vous appartient et stationne devant chez vous.
Deux chemins existent. Passer par votre assureur auto : l'indemnisation est rapide si vous avez la garantie adaptée, mais la franchise s'applique d'abord, et vous ne la récupérez qu'au terme du recours contre l'assureur de l'entreprise. Passer directement par l'assureur de l'entreprise : pas de franchise pour vous, mais un délai d'instruction plus long, et la nécessité d'établir le lien entre le chantier et le dommage.
Ce lien est tout le dossier. Une trace de projection d'enduit sur une carrosserie se démontre par la nature du dépôt et par la position du véhicule sous l'échafaudage. Un impact de tuile suppose de montrer qu'un travail se faisait en toiture ou en rive ce jour-là. D'où l'importance de la photo large prise avant tout déplacement du véhicule.
La prévention vaut mieux : une zone de stationnement neutralisée pendant les phases de projection, un filet de protection en pied d'échafaudage, un balisage. Ces dispositions relèvent de l'installation de chantier et se discutent avec ce que le devis d'échafaudage doit contenir.
La projection d'enduit ou de produit chez le voisin
Ici, la victime n'est pas le client mais un tiers, et la relation change de nature. Le voisin n'a aucun contrat avec l'entreprise : il agit contre elle sur le terrain de la responsabilité délictuelle, et accessoirement contre vous en tant que maître d'ouvrage.
Concrètement : projections d'enduit sur une haie, une terrasse, un mobilier de jardin, une piscine ; produit de nettoyage ou fongicide qui migre par ruissellement ; eaux de lavage chargées qui traversent la clôture. Le voisin déclare à sa propre assurance habitation et adresse une réclamation écrite à l'entreprise. Votre rôle est de transmettre immédiatement à l'entreprise, par écrit, et de conserver copie.
Vous n'êtes pas hors de cause pour autant. En tant que maître d'ouvrage, vous restez exposé au titre des troubles anormaux du voisinage, mécanisme qui joue indépendamment de toute faute lorsque la gêne dépasse ce qu'un voisin doit normalement supporter. Vous vous retournerez ensuite contre l'entreprise. C'est une raison de plus pour tenir le voisinage informé en amont, comme le détaille mener un chantier de façade sans se fâcher.
Le cas des végétaux mérite attention : une haie brûlée par un produit ne se répare pas, elle se remplace, et l'indemnisation tient compte de l'âge et de la taille du sujet. Un devis de paysagiste sert de base au chiffrage.
Le dommage sur votre propre maison
Une descente d'eau pluviale pliée, un appui de fenêtre cassé, un carrelage de terrasse fissuré par un pied d'échafaudage, un vitrage rayé par un ponçage : le bien touché est le vôtre, mais il ne fait pas partie de l'ouvrage commandé.
Cette distinction est décisive. Ce qui est existant non concerné par les travaux relève de la RC de l'entreprise. Ce qui fait partie de la prestation relève des garanties de l'ouvrage. Un exemple : si le devis prévoit la dépose et la repose des descentes d'eau, une descente abîmée pendant l'opération est un défaut d'exécution ; si le devis n'en parle pas et que l'échafaudage l'a écrasée, c'est un dommage accidentel.
D'où l'utilité d'un état des lieux photographique avant le premier jour de chantier. Sans lui, la discussion tourne au « c'était déjà comme ça ». Le même réflexe vaut pour les abords : sols, plantations, terrasse, mobilier extérieur.
L'accident corporel : un régime à part
Un outil qui tombe sur une personne change complètement de registre, et la première réaction n'est pas assurantielle.
Si la victime est un salarié de l'entreprise, la prise en charge relève de la législation sur les accidents du travail. Vous n'avez pas de démarche à engager, mais l'entreprise doit déclarer, et l'inspection du travail peut intervenir. Votre seule obligation utile : ne pas modifier l'état des lieux avant le passage des services compétents.
Si la victime est un tiers — un passant, un voisin, un membre de votre foyer —, la RC de l'entreprise est en première ligne. Les secours d'abord, puis un signalement écrit dans la journée. Les dommages corporels se chiffrent longtemps après, sur la base d'une expertise médicale : l'important est de figer les circonstances tant qu'elles sont établissables.
Si vous êtes vous-même intervenu sur le chantier, la question de votre part de responsabilité se posera. Monter sur l'échafaudage d'une entreprise sans autorisation vous place dans une situation juridique inconfortable, y compris pour être indemnisé.
Quand l'entreprise conteste ou ne déclare pas
C'est le point de blocage le plus courant. L'entreprise reconnaît oralement, promet de « voir ça à la fin », puis le chantier s'achève sans rien.
La séquence à suivre est graduée.
- Relance écrite avec rappel de la demande initiale et de sa date, et demande du numéro de sinistre.
- Mise en demeure par recommandé avec accusé de réception, décrivant les faits, la demande et un délai de réponse. Elle constitue la pièce qui atteste de la carence.
- Saisine directe de l'assureur de l'entreprise, avec copie des pièces, sur la base de l'attestation en votre possession.
- Activation de votre protection juridique, présente dans la plupart des contrats habitation et parfois dans les contrats bancaires ou de carte. Elle prend en charge l'analyse du dossier et souvent les frais d'expertise et de procédure.
- Médiation ou action judiciaire en dernier ressort, selon le montant en jeu.
Un levier existe pendant le chantier : le paiement. Retenir la totalité du solde en représailles est risqué, mais consigner une somme correspondant au dommage estimé, en le signalant par écrit, est une position défendable. Elle se prépare en amont, à la lecture de l'échéancier de paiement figurant au marché.
Expertise, contre-expertise et chiffrage
L'expert mandaté par l'assureur travaille pour son mandant. Il n'est ni juge ni arbitre. Vous pouvez assister à ses opérations, lui remettre vos pièces, et faire consigner vos observations.
Un chiffrage se construit sur devis, pas sur estimation. Deux devis d'entreprises distinctes valent mieux qu'un. Pour un bien dont la valeur diminue avec le temps, la différence entre valeur d'usage — après application d'une vétusté — et valeur à neuf explique la plupart des écarts entre ce qu'on attend et ce qu'on reçoit ; la clause de rééquipement à neuf, quand elle existe au contrat, comble tout ou partie de cette différence.
Si le rapport vous paraît infondé, une contre-expertise est possible : elle est à votre charge, sauf prise en charge par la protection juridique. En cas de désaccord persistant, les contrats prévoient généralement le recours à un tiers expert.
Ce qui se vérifie avant le chantier, et qui évite tout le reste
La plupart des dossiers difficiles tiennent à des vérifications non faites au départ.
L'attestation d'assurance doit être datée de l'année en cours, mentionner l'activité réellement exercée, et couvrir la responsabilité civile en plus de la décennale. Une attestation d'un exercice précédent ne prouve rien sur la situation du jour. Ces contrôles font partie des critères repris dans choisir son entreprise de ravalement : les critères vérifiables.
Le devis gagne à mentionner les protections prévues : bâchage, filets, protection des sols et des végétaux, neutralisation d'une zone de stationnement, gestion des eaux de lavage. Ce qui n'est pas écrit ne sera pas fait, et son absence pèsera dans l'appréciation des responsabilités.
L'état des lieux photographique avant travaux prend une demi-heure : abords, sols, menuiseries, descentes, clôtures, véhicules. Il vaut preuve de l'état antérieur.
La sous-traitance doit être connue. Si une entreprise tierce intervient, sa propre assurance doit être vérifiée : la chaîne de responsabilité s'allonge, et le dossier avec elle.
Enfin, un interlocuteur unique identifié chez l'entreprise, avec un numéro direct, change tout le jour où quelque chose tombe. C'est aussi ce qui permet, en fin de parcours, de traiter les défauts d'exécution par la voie normale décrite dans poser des réserves et faire jouer les garanties.
Questions fréquentes
La décennale couvre-t-elle une tuile tombée sur ma voiture ?
Non. La décennale porte sur l'ouvrage réalisé, après réception, et sur des désordres qui en compromettent la solidité ou la destination. Un objet tombé pendant le chantier sur un bien voisin relève de la responsabilité civile exploitation de l'entreprise. Les deux garanties figurent le plus souvent sur la même attestation, ce qui explique la confusion, mais elles se déclenchent dans des situations distinctes.
Dois-je déclarer à mon assurance si l'entreprise reconnaît sa responsabilité ?
C'est presque toujours utile. La déclaration chez vous ouvre l'accès à un expert et à la protection juridique du contrat, deux ressources qui coûtent cher autrement. Elle ne vous engage pas à être indemnisé par votre propre assureur : elle vous donne un appui si le dossier se complique. Précisez dans la déclaration que la responsabilité d'un tiers est en cause.
Le voisin peut-il se retourner contre moi et pas contre l'entreprise ?
Oui, et il le fait souvent. En tant que maître d'ouvrage, vous répondez des troubles anormaux du voisinage causés par des travaux effectués pour votre compte, indépendamment de toute faute de votre part. Vous exercerez ensuite un recours contre l'entreprise, qui est l'auteur matériel du dommage. C'est la raison pour laquelle il faut transmettre à l'entreprise dès la première réclamation, par écrit.
Puis-je bloquer le paiement du solde tant que le dommage n'est pas réparé ?
Retenir l'intégralité du solde pour un dommage limité est disproportionné et vous met en tort. En revanche, consigner une somme correspondant au préjudice estimé, en le notifiant par écrit avec les pièces, est une position tenable. Le solde reste dû pour la partie non contestée des travaux, et l'écrit fixe le périmètre du désaccord.
Que faire si l'entreprise n'a plus d'assurance ou disparaît en cours de chantier ?
Vérifiez d'abord la validité de l'attestation à la date du dommage : une garantie résiliée après le sinistre continue de couvrir les faits survenus pendant sa période de validité. Si l'entreprise cesse son activité, un sinistre déclaré à son assureur reste instruit. En l'absence totale de couverture, il ne reste que l'action contre l'entreprise elle-même, puis, en cas de procédure collective, la déclaration de créance. C'est le scénario qui justifie de contrôler l'attestation avant de signer, pas après.